※ 本記事はアフィリエイトリンクを含みます。
少し前に話題になっていた書籍「WEALTH LADDER」を図書館で借りることができ、先日読み終えました。
メイン部分はお金を増やすことに焦点を当てているため「ザ・資本主義」という印象でお腹いっぱいになりかけましたが、後半ではそれ以外のことも取り上げていて、全体を通すと読んでよかったと思える本でした。
私なりの解釈を簡単に紹介します。
概要
英語の原版は2025年7月、日本語版は2025年11月に出版されています。前作が売れたため本作も図書館で扱っていると思います。すぐに買って読みたい方はよろしければ以下からどうぞ。
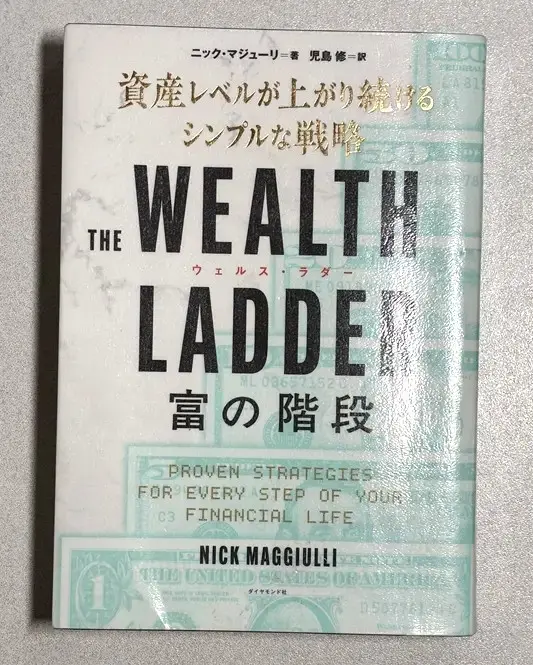
400ページ、3部13章の構成で、著者は「JUST KEEP BUYING」を書いたニック・マジューリです。
冒頭で「JUST KEEP BUYING」は戦術書(Tactic)、本書「WEALTH LADDER」は戦略書(Startegy)であると紹介しています。日本語ではあまり区別せず使っている印象ですが、「戦術」はより具体的で、「戦略」はより長期・大局的な意味合いを持ちます。
本書の特徴は純資産を6段階のレベルに分けて、それぞれのレベルに適した戦略を解説している点です。これを「富の階段(WEALTH LADDER)」と呼んでいます。Ladderはハシゴで階段ならStairsとかStepsでは...と個人的に突っ込んでいましたが、日本語の意味合いを踏まえて階段にしたのかなと思います。
本書では純資産を基準としていて住宅などの固定資産・現物資産も含んでいる点に留意してください。日本でよく出てくる資産ピラミッドでは流動資産(金融資産)をベースにしています。
要点解説
本書の要点を抜粋して図にしてみました。
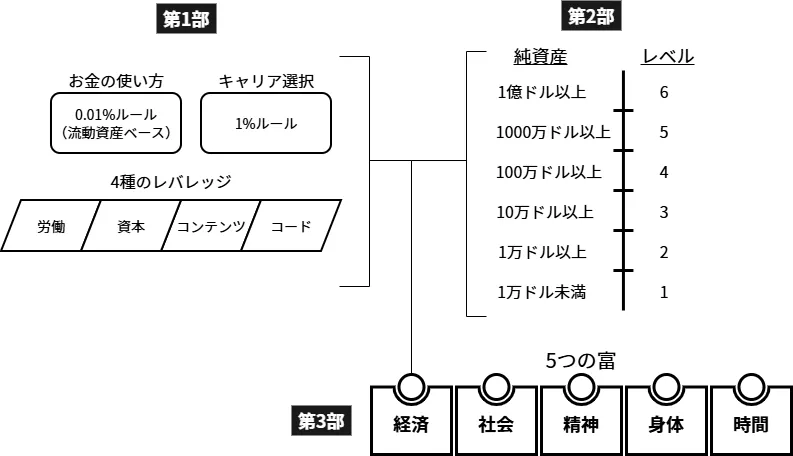
部ごとに補足します。
第1部
第1部で富の階段を説明していますが、その過程でお金の使い方で0.01%ルール、キャリア選択で1%ルールを提唱しています。
お金を使うときに資産の0.01%以下であれば「取るに足らない金額」であるため、その価格帯の買い物は自由にできるとしています。ただしこの際に純資産ではなく流動資産ベース(住宅などの固定資産を除く)で考えます。
例えば流動資産が1,000万円あれば1,000円、1億円であれば1万円です。FIREした私にとってはこのルールで自由に使うのは危ないのでは、と感じてしまいますが節約に慣れすぎているせいかもしれません。後述の経済以外の富のことも思い出しつつ、上手くお金を使っていければと思います。
1%ルールは収入を増やす機会があった際の指標としていて、資産が1%増えるかによって実行を判断するというものです。例えば資産が1,000万円あるときには10万円単位の副業や投資をする、といった考え方です。
収入・資産を増やす手段として、以下の4つのレバレッジに触れています。
- 労働力
- 資本
- コンテンツ
- コード
「レバレッジ」はてこにたとえられますが、小さな力で重いものを動かすことをあらわします。「コンテンツ」と「コード」は拡張性があり許可を必要としないことを長所に挙げています。どちらもAIの普及により競争が激しく短命になっていますが、個人で十分活用できるようになった見逃せないレバレッジであると感じます。
第2部
第2部では富の階段のレベルごとに掘り下げていて、本書のメインともいえます。
ただ、大半の人にとってはレベル4までの内容で十分だと思いました。私自身も純資産1000万ドル以上(15億円以上)にあたるレベル5やさらに上の6は目指す必要がないと再確認できましたが、その意味では読み物として参考になったといえます。
第3部
第3部ではお金以外の富に目を向けた話になり、「経済」「社会」「精神」「身体」「時間」の5つの富について掘り下げています。
私自身も感じていることですが、FIRE・早期退職を考える上では経済的な富だけでなくそれ以外の4つのことも意識しておくべきです。
退職後、時間的な富は確実に得ることができ、身体的な富も関連して得やすいと思います。一方、社会的と精神的は富は自分にとって何かを考えておいた方が良いといえます。
以降では個人的に印象に残った箇所を取り上げます。
第1章「富の階段でお金の使い方が変わる」
資産には収入を生み出すものと、支出を減らすものがあるためでもある。
一般的に自家用車を保有することは株を保有している時のように利益は生まないが、交通費は減らせる。車があれば、どこかに移動するときに公共交通機関を使ったり、タクシーを呼んだりする必要はない。同じことが住宅にも当てはまる。家は収入を生み出さないが、家賃を払わなくてもすむ。
維持費の言及がない点には違和感がありますが、「初期コストが大きくても長期的に見てトータルの支出を抑えられる」という意味で検討しておきたい部分です。
あてはまるものとしては例えば家庭菜園、発電、自宅サーバなどが思いつきますが、これらに興味があれば取り組むきっかけになると思いました。
私は現在賃貸で住宅を所有していませんが、アクセスのよい場所に住んでいることで移動費や移動時間はかなり抑えられている実感はあります。
第5章「【富の階段】レベル2 教育&スキル戦略」
それは、お金のためにやろうとしないことが、むしろお金につながりやすいということだ。好きで得意なことを夢中になって続けていれば、どんな困難も乗り越えられる。
自然と技量が高まり、抜きん出た存在になりやすい。その結果として、お金を稼げる可能性も高まるのだ。大切なのは、あきらめずに続けることだ
この点は同感で、私自身も20代から30代半ばまでは収入よりも内容や環境を重視して仕事・会社を選んでいました。
半ば趣味の延長としてプライベートの時間も費やしていたので、時給・日給ベースで換算すると当時はかなり低かったと思いますが、経験や実績が増えていった分、その後の待遇が十分についてきたと感じています。
第8章 「【富の階段】レベル5 事業拡大戦略」
このレベルになると、「利便性や体験のわずかな向上に対して、費用は幾何級数的に上昇する」のである
レベル5は、富の階段を上り続けることに本当に価値があるのか否かを真剣に考えるべき段階でもある
筆者自身も上記のように、レベル5以上はデメリットやリスクが大きくなっていくことを述べています。
第11章「お金で幸せは買えるか」
2010年のある論文で「高収入は人生評価を高めるが、感情的幸福にはつながらない」、2021年のある論文で「年収7万5000ドルを超えても幸福度は上昇し続ける」と異なっていた結論に対して、これらを踏まえた2023年の論文に言及して要約しています。
「貧しい人は、お金が増えると幸せになりやすい。幸せな人は、お金が増えればさらに幸せになりやすい。だが、貧しくもなく幸せでもない人は、お金が増えても大した効果はない」
このことから「一定の資産に達すると幸福度を高めることを意識した方が良い」といえます。資産を増やすことに関しては以前読んだ「サイコロジー・オブ・マネー」等と通ずる話が出てきます。
以前、私はこの考え方を「終わりのない"もし~"」と呼んだことがある。
私たちは、「もし、お金をこれだけ稼げたら満足できる」「もし、これだけの資産を得られれば安心できる」「もし、この資産レベルに到達すれば幸せになれる」と考える。
しかし残念ながら、このような考え方は幻想だ。なぜなら、目標に到達すれば、すぐにそれに慣れてしまうからだ。この現状は「馴化」(じゅんか)と呼ばれ、物質的な報酬がもたらす幸福感がつかの間しか続かない理由を表している。
第12章「人生を変える4つの富」
サヒル・ブルームが提唱したの5つの富のうち、「経済」以外の「社会」「精神」「身体」「時間」について掘り下げている章です。
精神的な富については「世界で最も不幸な人たちの特徴」というセクションで早期退職、静かな退職に対する持論を展開しています。
今、アーリーリタイア(早期退職)や仕事に熱意を持たないこと(「静かな退職」と呼ばれることもある)が流行しているが、私は仕事に対してそのような見方をしている人たちには今一度よく考えてみて欲しいと思っている。
仕事の目的は、できるだけ働かずに(あるいは極力何もせずに)できるだけ多くの給料をもらうことではなく、自分がしていることに意味を見出すことであるべきだ。
私自身はFIREを前向きにとらえていますが、上記に関しては私も同感でした。特にネガティブな理由で早期退職を考えていて転職経験がない方であれば、1度は経験しておくことをおススメします。
おわりに
本書を読んでみて、資産形成が目下の課題である方にとっては「JUST KEEP BUYING」に書かれている内容や分析結果の方が参考になると思いました。
本書「WEALTH LADDER」に関しては、資産規模による違い、レバレッジの考え方、経済以外の4つの富、をテーマとした部分は今後も思い返して役立てたいと思う内容でした。
ここで紹介した内容はあくまでも一部ですので、気になった部分がありましたらぜひ本書を読んでみてください。
参考になりましたらクリックしていただけると嬉しいです。
