FIRE後にiDeCoの出口戦略について整理していましたが、2026年12月の制度改正を踏まえて見直しアップデートしました(個人的には朗報でした)。
これまでの方針
2026年1月の段階では以下の方針で考えていました。
1. 19年ルールを踏まえて退職年の20年後に一時金か併用で受け取る
退職金を受け取っていて退職後19年以内にiDeCoの一時金を受け取ると、退職金受取時の勤続年数分は重複期間の扱いとなりiDeCo一時金の退職所得控除に含まれません。そのため退職後20年以上経過してから受け取ります。
2. iDeCoの加入期間をできるだけ伸ばす
退職所得控除のルール上、加入期間が20年を超えると1年あたりの控除額が40万円から70万円に増えます。そのため加入期間20年超が可能であればできるだけ加入を続けます。
掛金を拠出しない運用指図の場合は加入期間にカウントされない点に注意が必要です。また、iDeCoの加入には国民年金の被保険者である必要があったため、60歳になった時点で原則iDeCoの拠出も終了します。
上記を踏まえて、「60歳(2039年)まではiDeCoの拠出を続けて、以降は運用のみに切り替えて退職の20年後にあたる66歳(2045年)に一時金(か併用)で受け取る」と考えていました。
「第4号加入者」でiDeCoの加入期間を伸ばす案
60歳以降も加入期間を伸ばす方法として「第4号加入者になる」という選択肢があります。
第4号加入者は「国民年金の保険料の納付済期間が480月になるまでは任意加入で保険料を納める」という仕組みです。20歳から60歳まで途切れなく国民年金の保険料を納付していたら加入できませんが、私の場合は学生納付特例により納付していなかった期間が約4年あり、活用することができます。
ただ任意加入で60歳以降も年金保険料を納めて受給額を増やしても、年金受給時に非課税ラインを超えると課税が発生します。現状は細かい計算はしておらず、1つの選択肢として考えているレベルでした。
「第5号加入者」の新設
iDeCoの制度改正に関しては拠出限度額の引上げ、そして2027年1月から手数料が105円から120円に変更される点が良く取り上げられていますが、あらためて2026年12月の制度改正内容を見てみると個人的に目を引く内容がありました。
以下は政府広報オンラインの解説ページです。
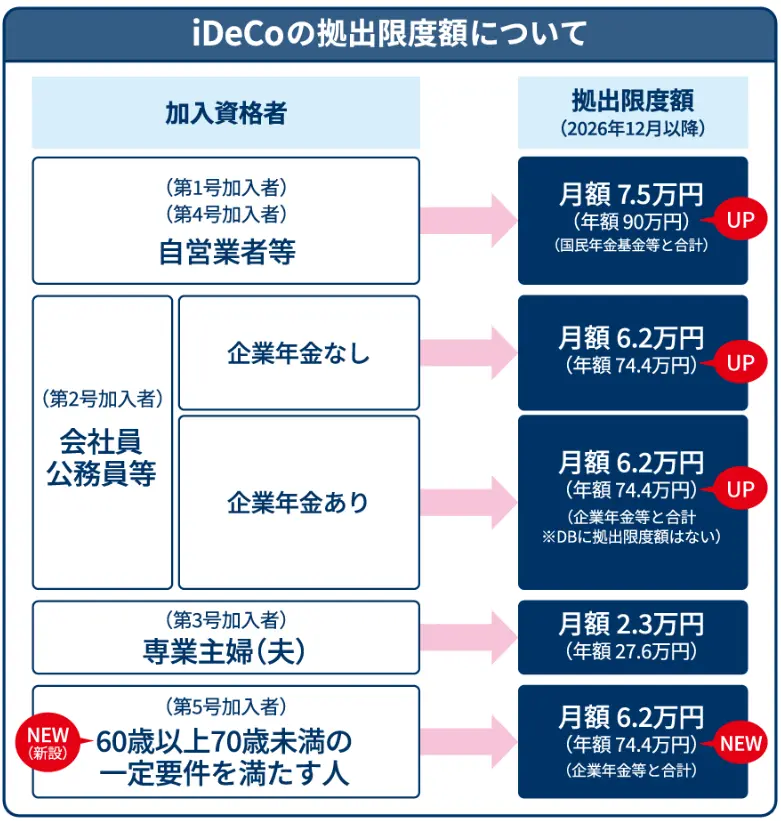
ここでは「第5号加入者」の新設に注目します。
解説ページによると、第5号加入者の説明は以下の通りです。
第5号加入者:60歳以上70歳未満で一定の要件を満たし、iDeCoを活用した老後の資産形成を継続しようとする人
...(省略)
対象となるのは、次の①から③までのいずれかに該当し、老齢基礎年金やiDeCoの老齢給付金を受給しておらず、マッチング拠出(企業型DCに加入している従業員が会社の掛け金に上乗せして掛け金を拠出する制度)を実施していない人です。
①iDeCo加入者
②iDeCo運用指図者(掛け金の拠出はしていないが、これまで積み立てたiDeCoの資産を運用している人)
③企業年金からiDeCoに資産を移換する人
この説明を踏まえると「60歳になってから第5号に変更すれば、国民年金の任意加入なしで70歳までiDeCoの掛金拠出は継続できる(加入期間を増やせる)」ことになります。
「老齢基礎年金やiDeCoの老齢給付金を受給しておらず」という制限があるため、加入中は年金受給できない点には注意が必要です。
iDeCoの加入期間と19年ルールについて
先日iDeCoの移換をしたこともあり、関連する細かな疑問点を確認・解消しました。Q&A形式で書いています。
Q. iDeCoの移換や被保険者種別の手続きで、加入期間の中断が発生する?
A. 拠出は継続されて加入期間の中断はない
FIRE後、2026年1月に被保険者種別変更と拠出額変更をしており、2026年9月には楽天証券から松井証券への移換手続きをしましたが、どちらの手続き中も毎月26日または翌営業日に口座からの引き落としがありました。
拠出は引き落としから約3週間後という説明がありますが、移換手続きの際にも拠出の無い月が発生しないように調整されてそうです。私の今回の移換では完了後すぐに購入処理が進んでいました。
JIS&TのWebサイトで通算加入期間が確認できますが、私は2026年10月末時点で10年3ヵ月となっていて、2016年8月から開始しているため途中未加入の期間がないことが確認できました。
Q. iDeCoの加入をいつまで続けるか目安はある?
A. 退職所得控除を考えると加入期間はx年1ヵ月とするのがよい
iDeCoの一時金は退職金の扱いのため、退職所得控除も同様のルールで考えます。
ここで注目したいのは1年に満たない期間で、以下の通り1年に満たない部分は1年に切り上げられます。
(例1)勤続年数が10年2か月の人の場合の退職所得控除額
勤続年数は11年になります。
(端数の2か月は1年に切上げ)
そのためiDeCoで一時金の受取か運用指図にすることを考える段階になったら、加入期間がx年1ヵ月となった時点で拠出をやめるのが最適です。
Q. 19年ルールは厳密にいつまでと考える?
A. 退職とiDeCoの受取の「年」で考えて20暦年以上離す
19年ルールの月の考え方はどうなるか気になりAIに説明を求めると、以下の国税庁のタックスアンサーに基づき回答してきました。
なお、次に掲げる重複期間がある場合には、本年分の退職手当等の勤続年数に基づき上記表により算出した退職所得控除額から、重複期間の年数(重複期間に1年未満の端数がある場合には切り捨てます。)に基づき上記表により算出した退職所得控除額相当額を控除した残額が退職所得控除額となります。
...(省略)
ハ 前年以前19年内に退職手当等(上記⑴の「前年以前に支払を受けた退職手当等」を除きます。)の支払を受け、本年中に確定拠出年金法に基づく老齢給付金として支給される一時金の支払を受ける場合 前年以前19年内に支払を受けた退職手当等
退職金、iDeCoの一時金受け取りのどちらも「年」で考え、20年離れていれば19年ルールから外れます。
ここで疑問に思ったのは、年末に退職して翌年1月に退職金を受け取った場合の考え方です。私自身2025年12月末に退職して2026年1月に退職金を受け取っています。文字通り捉えると退職金の受け取りは2026年となりますが、この点は別のタックスアンサーに説明がありました。
退職手当等がいつの年分の所得となるかは、その退職手当等の収入すべきことが確定した日がいつであるかにより判定します。
退職手当等の収入すべきことが確定する日は、一般的には退職手当等の支給の基因となった退職の日ですが、次の退職手当等は、それぞれ次に掲げる日とされます。
役員等でない限り退職日を基準とした年で考えて問題なく、私の場合は退職年が2025年となり、2045年になった時点で19年ルールから外れます。
アップデート後の出口方針
今回の制度改定と加入期間と19年ルールの細かな点を確認して、iDeCoの運用は以下の方針にアップデートしました。
- 60歳になる2039年に第1号加入者から第5号加入者に種別変更する
- 2044年8月まで拠出を続ける(合計加入期間は28年1ヵ月)
- 2045年1月に一時金か併用で受け取る(19年ルールが外れた後)
この場合、iDeCoの一時金受取時の退職所得控除は1430万円(29年)にできます。
もちろん今後の制度改正や運用状況によって方針は変わるかもしれませんが、現時点ではこの方針でいこうと考えています。

参考になりましたらクリックしていただけると嬉しいです。